公的年金に期待できない世代の従業員に、老後資金を用意してあげたい。
人材採用がますます難しくなる中、福利厚生を充実させて差別化を図りたい。
そんな中小企業で近年導入が進んでいる「企業型確定拠出年金制度」
当社グループでは、企業型確定拠出年⾦制度の導⼊⽀援および運営⽀援業務を⾏っております。
オーダーメイドの制度設計が可能な「SBIのぞみプラン」を取扱い、貴社の状況に応じて最適な設計をご提案いたします。
→「SBI のぞみプラン」の特⻑はこちら
企業型確定拠出年金(企業型DC)とは?
“大企業のように退職金を準備できない”
そんな中小企業に知っていただきたい、
従業員の老後の安心につながる
企業年金制度です。
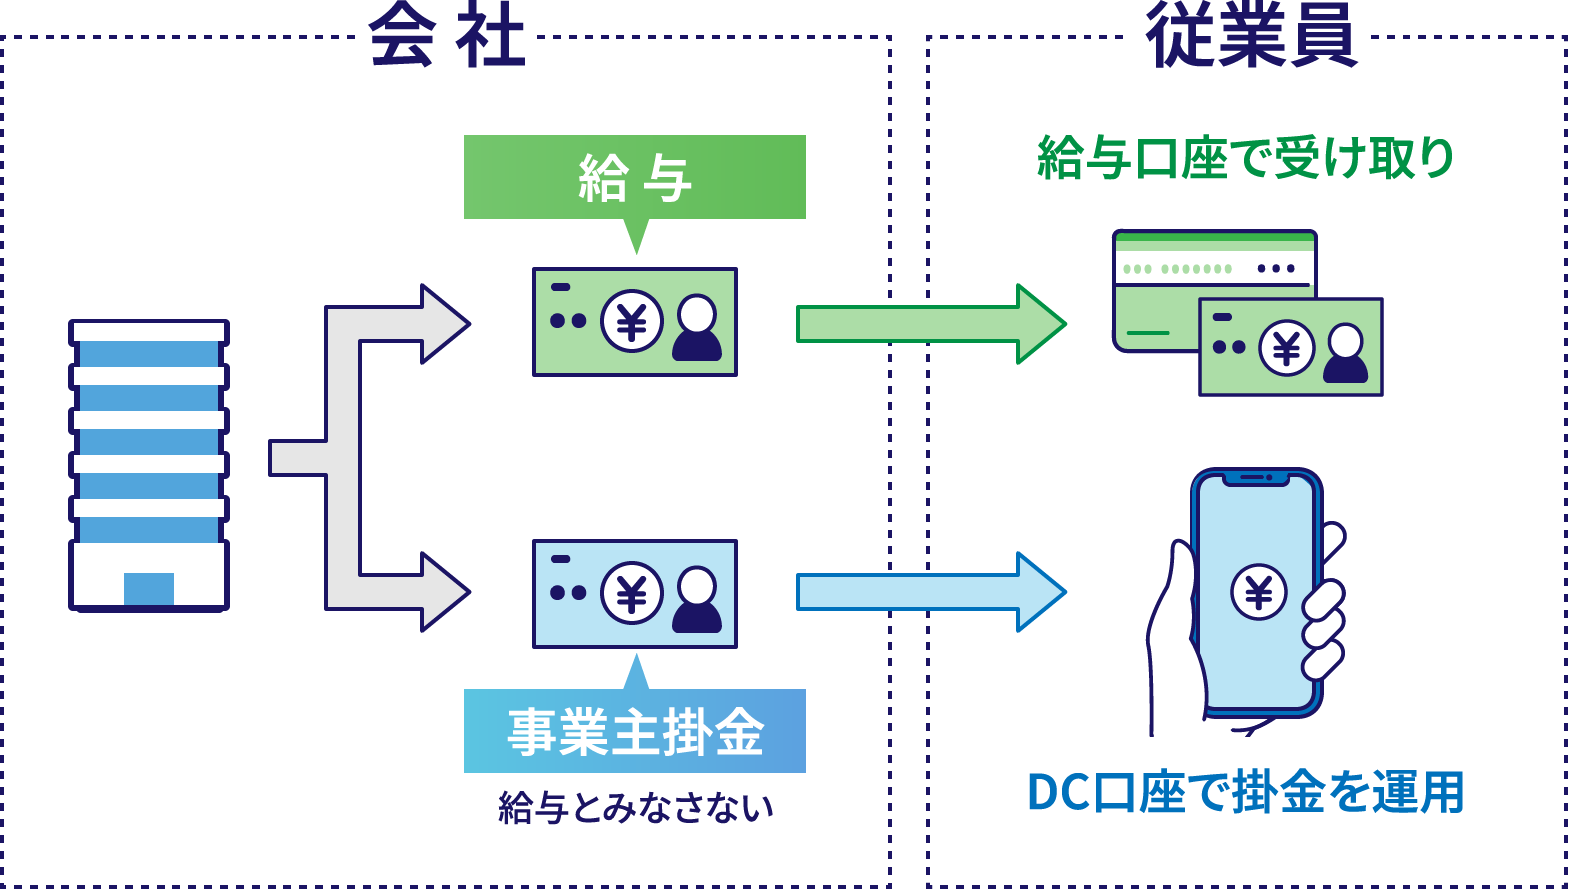
企業型確定拠出年金(以下、企業型DC)は、会社が掛金を負担し、
従業員が自分で運用商品を選択して運用する企業年金制度です。
公的年金を補うために、国がつくった制度
そもそも「確定拠出年⾦制度」とは、国が確定拠出年⾦法に基づいて創設・認可した公的年⾦の上乗せ制度です。
「少⼦⾼齢化で将来もらえる公的年⾦の受給額が減るかもしれない」「物価上昇に年⾦額が追いつかないかもしれない」という不安(いわゆる⽼後2000 万円問題など)に対し、「⾜りない部分は⾃分の運⽤で努⼒して補ってもらう」制度を設けた形です。
国⺠⾃⾝による⽼後資⾦の形成を推進するため、確定拠出年⾦制度を利⽤する⼈には異例の税制優遇を与えているという点が⼤きな特徴となっています。
→税制優遇について詳しくはこちら
「企業型DC」は、会社のサポートを受けて従業員が自分で老後資金を育てる仕組み
確定拠出年金制度には「個人型」と「企業型」の2種類があります。
iDeCo(イデコ)と呼ばれる個人型は、20歳以上65歳未満のすべての人(国民年金の被保険者)が加入することができます。
掛金を出すのも運用するのも加入者本人です。
企業型DCは法定外福利厚生制度(退職金・年金制度)として企業が導入するものです。
企業型DCに加入できるのは、制度を導入した企業の従業員のみです。※社会保険の被保険者に限ります。
基本的には、会社が給与に上乗せする形で掛金を支給し、従業員は会社が積み立てた掛金を運用します。
投資信託など豊富な選択肢の中から自分の裁量で運用商品を選んで、将来もらえる老後資金を育てていきます。
「運用は初めてなので不安…」という方は、元本確保型の定期預金も選べるので安心です。
加入者には個別にアカウントが与えられ、専用サイトにログインして資産状況を確認することができます。運用商品の変更なども専用サイトでいつでも行うことができます。
積立は原則60歳まで。始めるなら早い方が吉
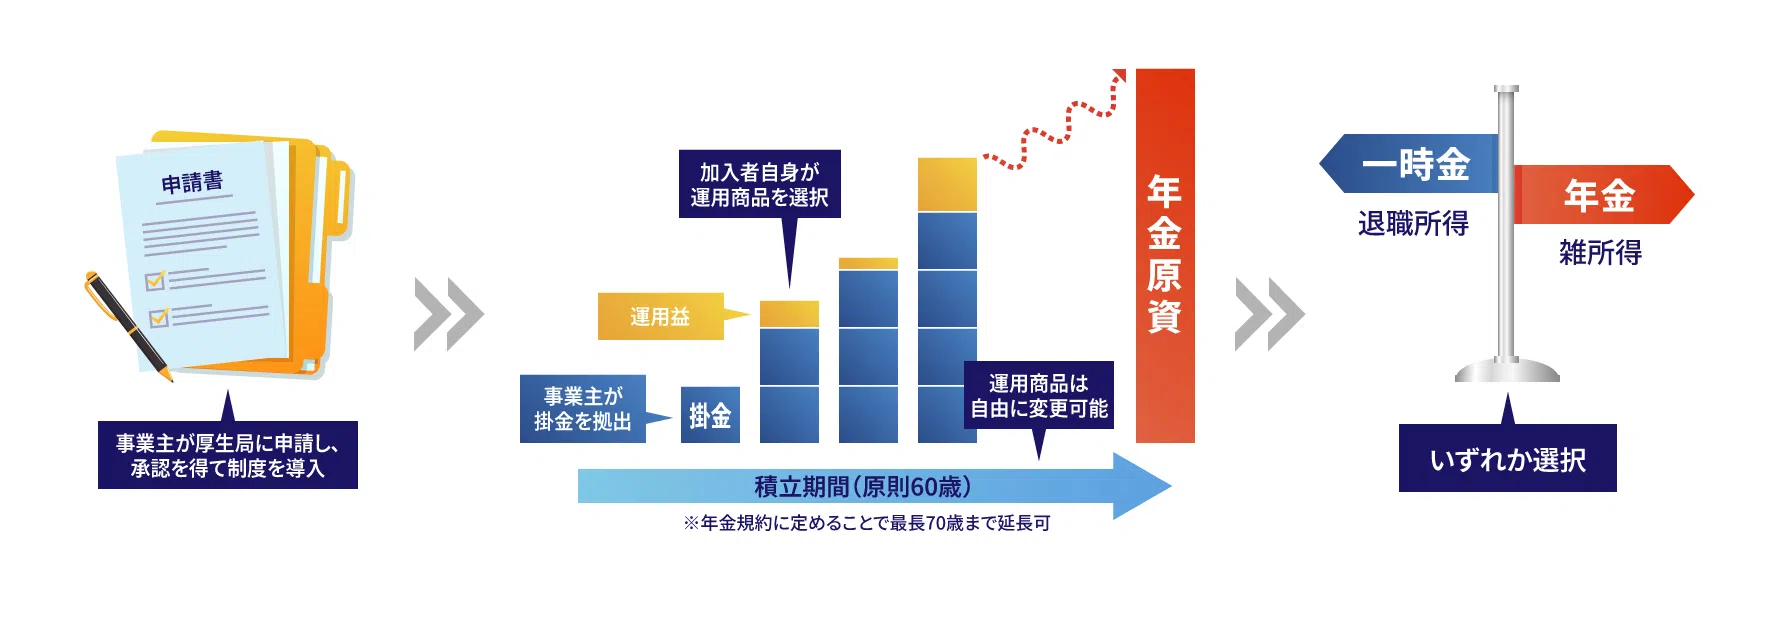
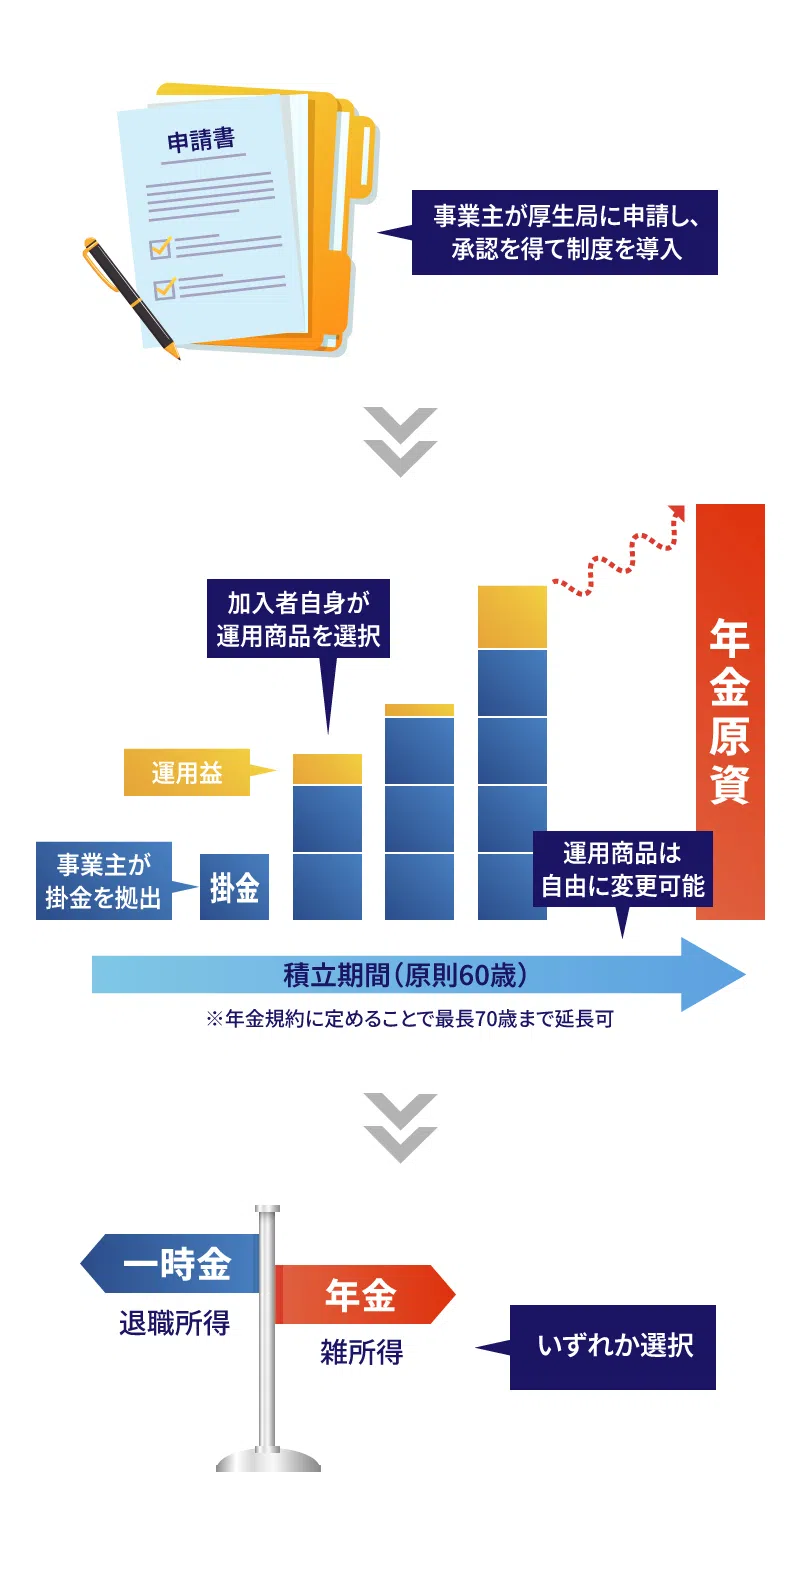
積立期間は原則60歳までとなっています。60歳で受給権を取得し、一時金(退職金)として受け取るか、年金として受け取るかを選択します。
過去のデータから、積立期間・運用期間が長いほど、年平均リターンの振れ幅が安定する(収束する)傾向があることがわかっています。リスクヘッジを考えるならば長期積立投資が有効です。よって始めるなら早いほうが良いと言えます。
制度導⼊〜受給までの流れ
ちなみに、確定拠出年金と名称が似ている「確定給付企業年金(DB)」は、企業が将来債務を負担する必要があります。そのため最近では、ほぼ運用を行わずに元本確保を優先する(ローリスク・ノーリターンを基本とする)プランもありますが、企業型確定拠出年金とは大きく異なる制度です。
今こそ企業型DC。中⼩企業で導⼊が進んでいるワケ
企業型DC 制度が始まったのは2001 年(平成13 年)。当初は⼤企業での導⼊がメインでしたが、近年では中⼩企業での導⼊が進んでいます。
その背景として挙げられるのが、時代に応じての企業・従業員双⽅の状況や意識の変化です。
中⼩企業の状況や意識の変化
- 「中小企業であっても、勤続社員に退職金を用意するのは会社の勤め」という意識が高まっている。
- 採用難と転職市場のあおりを受け、「採用力の強化」や「人材の定着(離職防止)」を図るには福利厚生の充実が不可欠な状況となっている。
- 経営者自身がiDeCoやNISAなどで資産運用効果を実感している。一昔前に比べ「従業員にも勧めたい」と考える経営者が増えている。
― 企業型DC 導⼊企業の主なメリット ―
- 全額損金で退職金(年金)を用意できる
- 人材確保・モチベーションアップに効果を発揮
- 経営者・役員も加入できる
従業員の状況や意識の変化
- コンビニのおにぎりの値上げなど、身近なところでインフレを実感している。
- TV、動画コンテンツ、SNSにより、資産運用を行うことが身近に感じられるようになった。投資への抵抗感が薄れ、投資しないことの機会損失を実感する人が増えている。
- 友人や兄弟姉妹など身近に企業型DCやiDeCoに加入している人がいて、運用成果の話を聞く機会が増えている。
― 企業型DC加入者の主なメリット ―
- 税制優遇により、給与として受け取るよりも掛け金として受け取る方が得
- 長期積立投資によりリスク分散しながら老後の資産を増やせる
- 運用中の資産状況をいつでも確認でき、「見える退職金(年金)」として安心感が得られる
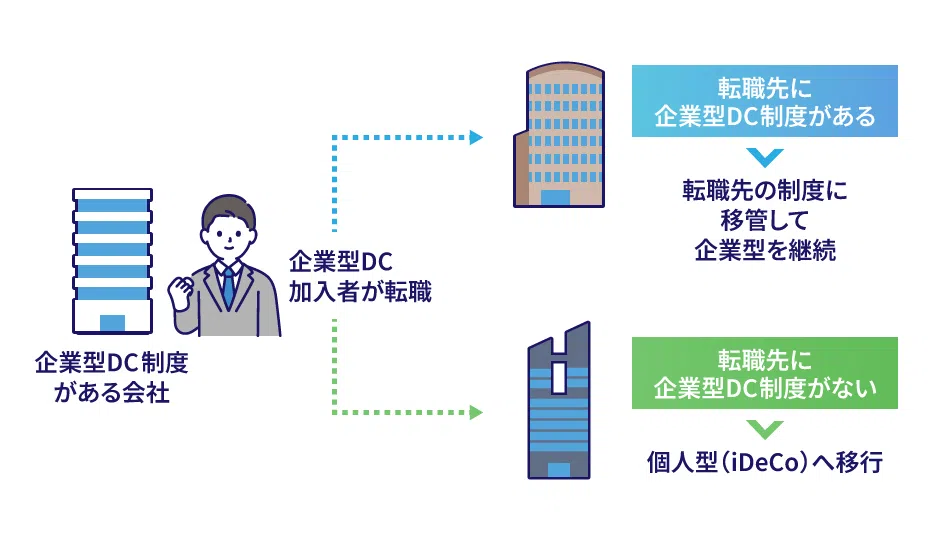
- 転職しても年金資産を持ち運べる(転職先が企業型DCを導入していれば引き継ぎでき、導入していなくても個人型のiDeCoに移行できる)
“年⾦資産の持ち運びができる”という点でも
企業型DC 制度がある会社は⼈材獲得に有利!
現在の転職市場では、「退職金・年金制度」の有無をシビアにチェックする求職者が増えています。特に大企業から中小企業へ転職する際「前職の企業型DCはどうなるんだろう?」と不安になるケースは多いです。
iDeCoに移行した場合は口座管理手数料が自己負担(毎月数百円)になりますが、企業型DCであれば手数料は事業主負担になるため、求職者にとって転職先に企業型DC制度があるのは明確なメリットとなります。
求人企業側としては、自社に企業型DC制度があれば「前職の資産をそのまま持ってきて運用を継続できますよ」とアピールできるため、大企業からの転職者を採用できる可能性も高まります。
先⾏者メリット
中小企業での企業型DC制度導入が進んでいるとはいえ、現状ではまだ中小企業全体の2%程度となっており、他社に先駆けて企業型DC制度を導入することのメリット(人材採用や離職防止における優位性)があると考えられます。
導入企業にも加入者にもメリットのある税制優遇措置
確定拠出年⾦制度には、3つの「税制優遇」があります。
① 積立:掛金が非課税
掛金は全額非課税で積立が可能です。
事業主が負担する掛金は退職給付費用の項目で損金として計上できます。
事業主掛⾦は
社会保険料の算定基礎となる賃金には含まれません。
② 運用:運用益が非課税
運用益は非課税です。
年金資産を効率良く積み立てできます。
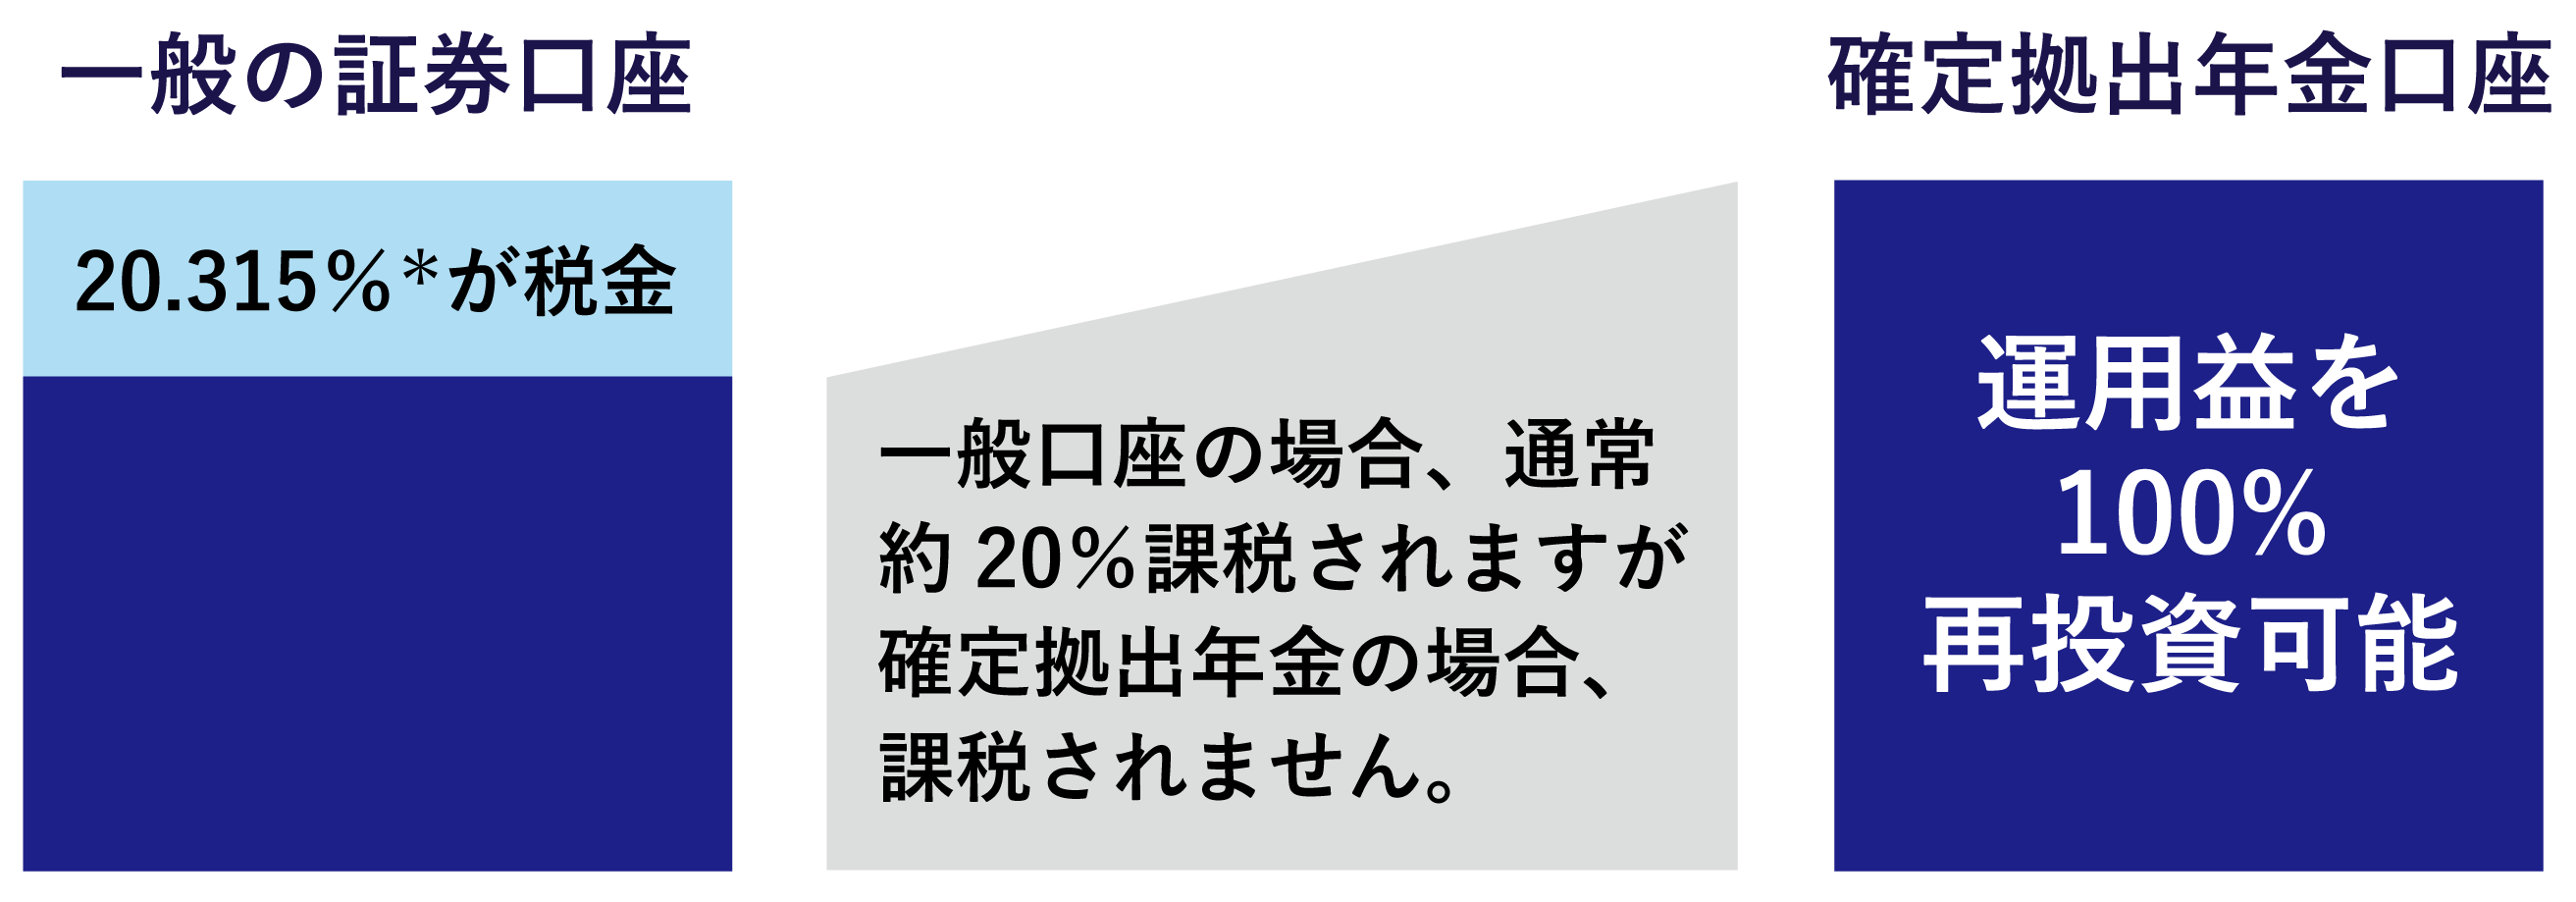
*当税率は、20%の譲渡益への課税に加え、復興特別所得税2.1%を加えたものです。
③ 受取:各種控除で税軽減
一時金受取:退職所得控除を活用できます。
〈例〉積立期間30年(その他の退職金支給なし)の場合
▼
最大、1,500万円まで非課税
年金受取:公的年金等控除を活用できます。
〈例〉65歳時の受取(その他の年金収入なし)の場合
▼
年間最大、110万円まで非課税
(公的年金と合算します)
※詳細な計算方法は、専門家または税務署等へお問い合わせください。
◎NISA(特に積立NISA)は、資産をお持ちで現在給与等の所得のない高齢の方にはメリットが大きいですが、現役世代の方にとってはNISAよりも確定拠出年金の方が、税制優遇効果が高いと言えます。
制度設計モデル
① 掛⾦上乗せ型
従業員への福利厚生を重視したスタンダードなモデル
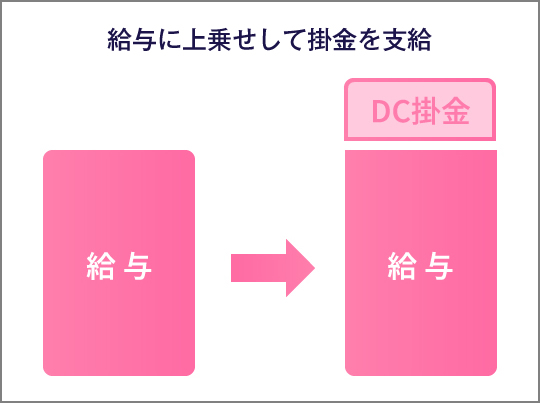
福利厚生制度の一環としてスタンダードな設計モデルとなっているのが「掛金上乗せ型」です。
現行の給与体系を変更せず、給与とは別に会社が掛金を負担し、加入者(従業員)の確定拠出年金口座に掛金を拠出します。
※月々の掛金額や掛金変更の可否などはあらかじめ規定しておきます。従業員一人あたり1000円などの少額からスタートすることも可能です。
② 選択制
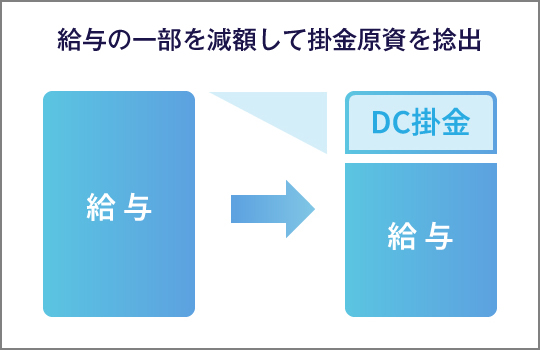
従来通り給与として受け取るか、積立に回すかを、従業員が各自で選択
給与を減額し、その減額分を任意積立部分(生涯設計手当)とします。
対象者には制度加入の選択権を付与します。
加入者が積み立てる掛金は全額非課税、社会保険料算定の対象からも外れます。
会社としても、会社が折半負担する社会保険料の負担軽減が期待できます。
③ ハイブリット型
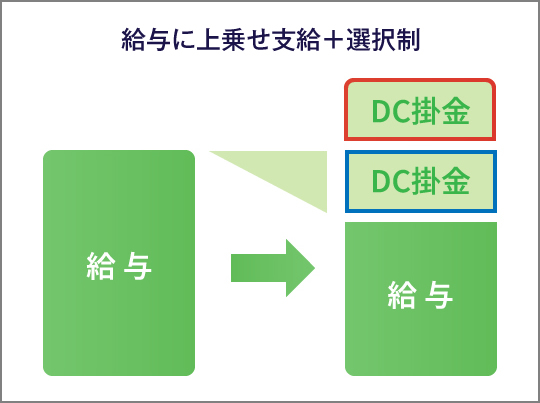
①と②のハイブリット型の設計も可能
会社が負担する掛金とは別に、従業員が任意で掛金を積み立てる「ハイブリット型」の設計も可能です。 詳しくはお問合せください。
取扱いプラン
当社グループが取扱う「SBIのぞみプラン」の特長をご紹介します。
「SBIのぞみプラン」とは
「SBI のぞみプラン」は、SBI ベネフィット・システムズ株式会社が提供する企業型DC 制度です。
同社は年金記録管理システムを自社開発している日本で唯一の運営管理機関であり、
企業型DC制度の加入事業所数2万社超(2026年3月時点)は国内加入事業所の約35%を占めます。
⇨よって低コストで制度維持が可能!
「SBIのぞみプラン」の特⻑
- 運用商品は最新トレンドの投資信託を中心にラインナップし、信託報酬も業界最低水準
- 投資初心者の方にも心強いロボアドバイザー(DCドクター)の搭載やeラーニングも充実
- 加入者1人からでも導入できるプランとして草分け的存在
- 従業員への福利厚生を重視した「掛金上乗せ型」や企業に掛金負担が発生しない「選択制」、さらに両方の良いところを組み合わせた「ハイブリッド型」など、オーダーメイドの制度設計が可能
運用商品
多彩な商品から、⾃分に合った資産形成を
「SBI のぞみプラン」は、定期預金から国内外の株式・債券、REIT、金まで、幅広い商品を取り揃えています。
人気の「オルカン」「S&P500」や、長期運用にうれしい低コストファンドも採用。
企業型DCの選択肢としてはめずらしいNASDAQ100や全世界高配当株式なども含め、ご自身の考え方に合った運用を選べます。
多彩な選択肢で、一人ひとりの資産形成を支える
当社グループがご提供する「SBI のぞみプラン」は、40本のファンドに、定期預金・年金保険を加えた全42商品を取り揃えています。投資経験や将来の目標、リスクに対する考え方に合わせて、自分に合った運用を選べるラインナップです。
幅広い商品から選べる
元本確保型の定期預金・年金保険から、国内外の株式・債券、REIT(不動産投資信託)、金、バランス型ファンドまで、多彩な商品をご用意。運用の考え方に合わせて、複数の商品を組み合わせることもできます。
人気の定番から、注目の投資対象まで
「eMAXIS Slim 全世界株式(オール・カントリー)」や「SBI・V・S&P500インデックス・ファンド」など、個人投資家に人気のファンドを採用。NASDAQ100や全世界の高配当株式など、注目される投資対象にも対応しています。
長期の資産形成を支える低コスト商品
長く運用する年金だからこそ、継続的にかかるコストも大切です。「SBI・iシェアーズ・ゴールドファンド(為替ヘッジなし)」をはじめ、オール・カントリーやニッセイ外国株式インデックスファンドなど、信託報酬を低く抑えた商品も取り揃えています。投資対象の幅と運用コストの両面から、長期の資産形成を支えます。
選択肢の幅も、プラン選びのポイント
選べる商品は、運営管理機関や加入するプランによって異なります。当社では、基本的な資産配分から投資対象にこだわった運用まで、一人ひとりの考え方に応える幅広い選択肢をご用意しています。
※商品数・取扱商品は2026年8月の資料に基づきます。商品や費用は変更される場合があります。元本確保型を除く商品には価格変動等のリスクがあり、運用結果によって元本を下回ることがあります。
当社グループの強み
制度が始まった早期から参入、導入実績約1000社
当社グループでは約15年で1000社ほどの導入コンサル実績のあるエキスパートが、制度設計から導入申請の取次、制度運営の継続事務サポートまでをワンストップで行っております。
豊富な経験をもとに、様々なケースに対応
厚生年金基金からの移管の設計変更など、複雑な案件も経験しています。
新規参入企業では設計が難しいハイブリット型の導入実績も豊富。各企業様のご要望やご事情に応じた柔軟なご提案が可能です。
丁寧なコンサルティング
従業員とのトラブルを未然に防ぐための給与規定・給与明細に関するアドバイス等も含め、丁寧なコンサルティングをご提供しております。
導入フロー
企業型DC制度の導入をお考えの企業様へ、導入の流れをご案内いたします。
① お問い合わせ
まずはお電話もしくはお問合せフォームより、お気軽にお問い合わせください。
当社にてお問合せ内容を確認の上、個別相談をご案内いたします。
個別相談は無料です。ご希望により訪問もしくはオンラインにて実施いたします。
※無理に導入をおすすめすることはございません。ご安心してお問合せください。
② 無料相談
貴社の現状、解決されたい課題などをヒアリングさせていただきます。
制度設計モデルの違いやメリット・デメリットを丁寧にご説明した上で、制度導入にあたっての貴社の課題などもお伝えいたします。
また、企業型DC制度の導入が貴社の事業にどのような影響を与えるのか、将来まで見越した具体的なお話をさせていただきます。
当社グループの企業年金アドバイザーは、とことんわかりやすいご説明を心がけておりますので、疑問や不安など何でもお尋ねください。
③ 最適なプランをご提案
無料相談でお聞きした企業状況やご要望に応じて最適なプランをご提案いたします。
当社グループが取扱う「SBIのぞみプラン」は、個々の企業様に合わせたオーダーメイドのプランニングが可能です。
◎ご提案後、実際に導入するかどうかは自由です。
◎ご契約前に費用は一切発生しませんので、ご安心ください
④ ご契約
導入プラン及び導入費用や諸条件にご納得いただけましたら、企業型DC制度の導入に向けた契約を交わしていただきます。
ご契約後は、導入に関する手続き〜導入後の制度運営まで、当社グループがしっかりとサポートさせていただきます。
―当社グループによる基本的なサポート業務―
制度導入時:制度設計/社内への説明・合意形成/必要種類の準備・申請/従業員向け制度説明/初回投資教育
制度運営中:事務取次/モニタリング/入退社による加入者変更等の事務手続き/法改正による制度変更等の質問窓口
その他、ご要望により投資教育等オプションサービスをご提供いたします。
⑤ 必要書類の準備・厚⽣局への申請など
導入決定後は、厚生局へ申請するための各種必要書類を整えてご提出いただきます。
〈必要書類〉
・制度加入申込書
・就業規則一式(提携社労士による整備済みの就業規則、確定拠出年金に係る規定)※
・履歴事項全部証明書/法人の印鑑証明書
・保険料納入告知額・領収済額通知書
・その他提出書類
※厚生局の承認を得るため、就業規則の改訂が必要になります。
必要書類が揃ったら、従業員説明会の開催、導入までのスケジュール確認の上、厚生局へ申請します。申請が受理された後、加入者登録や給与明細の記載事項変更の準備を経て制度運営開始となります。
プランニングから制度開始までは、最短でも6カ月かかります。
例えば10月から制度開始を予定している場合は、4月までに必要書類を準備していただく必要があります。
社会保険料の算定期間が始まる4月からの制度開始を目指す企業様が多いため、その場合は特に早めの準備が必要となります。
まずはお気軽にお問合せ・ご相談ください
Recruit
「DCコンサルタント」を募集しています
企業型DCやiDeCoを中心とした確定拠出年金制度の導入・運用支援を通じて、企業や個人の資産形成、退職金制度の設計をサポートするお仕事です。公的年金制度や税制、金融商品に関する知識を活かし、それぞれの状況に応じた提案を行なっていただきます。
ご興味をお持ちの方は、下記より詳細をご確認の上、ご連絡ください。